新能源新车保险费用上涨原因分析与车主应对策略
2026-09-23
进入2024年,不少准备入手新能源车型的消费者发现,新车第一年的保险报价比去年贵了不少。一台20万出头的纯电轿车,保费从过去的5500元涨到7000元以上并不罕见。这并非个别保险公司的行为,而是整个保险行业在新能源车险上的一次系统性调价。对于关注养车成本的用户来说,理解背后的逻辑,比单纯抱怨更有意义。
保费上涨的核心推手:赔付率与维修成本
新能源车险赔付率长期高于传统燃油车,这是保费上涨的根本原因。行业数据显示,新能源车险的综合赔付率普遍在85%以上,部分车型甚至超过100%,意味着保险公司收的保费还不够赔。造成高赔付的关键在于汽车知识层面的结构性差异:
- 电池包零整比高:一块动力电池占整车成本的40%-60%,一旦托底或碰撞伤及电池,更换费用动辄数万元。
- 一体化压铸件维修难:特斯拉、蔚来等品牌采用大型一体化压铸后底板,轻微变形就需整体更换,无法像传统钣金那样修复。
- 智能硬件昂贵:激光雷达、毫米波雷达、摄像头模组多布置在保险杠和翼子板位置,小事故也可能触发上万元的传感器更换。
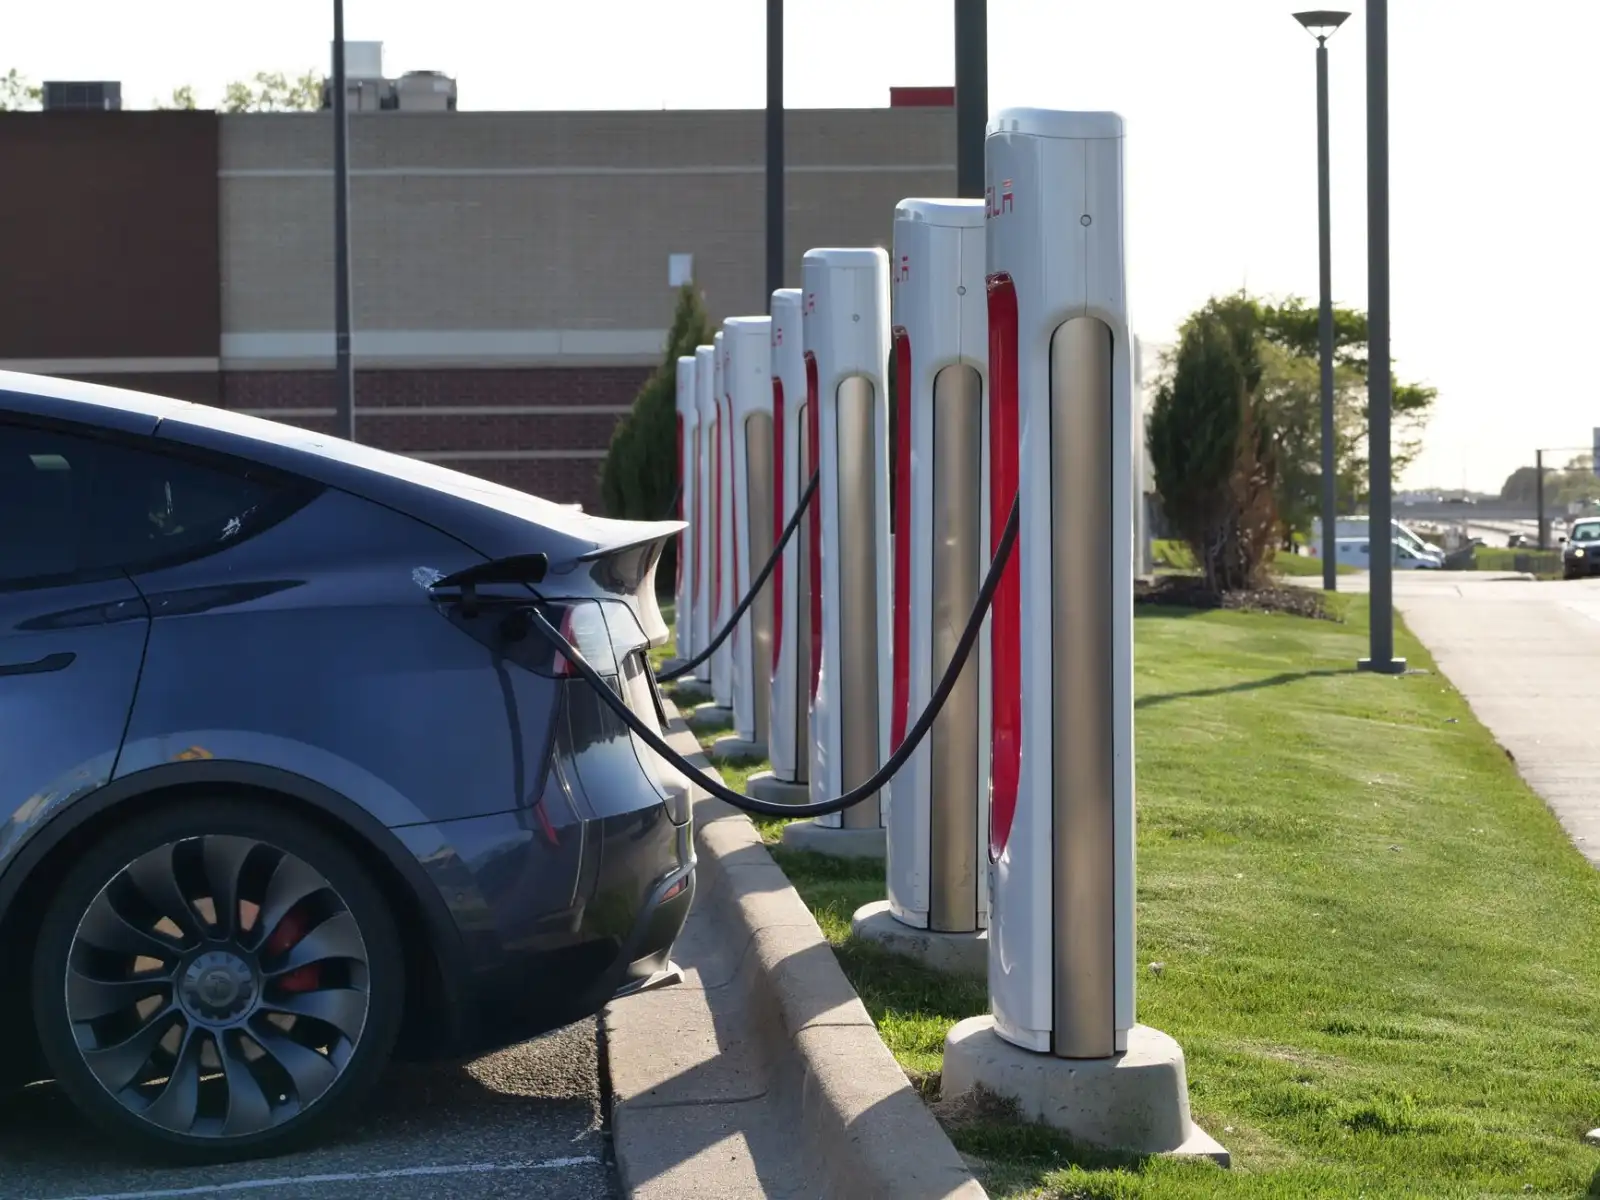
这些技术特征决定了新能源车的维修逻辑与燃油车完全不同。传统用车知识里“小剐蹭走交强险”的思路,在新能源车上可能让车主吃大亏——出险一次,次年保费上浮幅度远超自费维修成本。
车主可执行的应对策略
投保环节的取舍
建议新车车主在投保时重点调整以下项目:
- 三者险保额拉高到300万:新能源车加速快、车重大,一旦涉及人伤事故,赔偿金额远高于燃油车,200万保额已不够用。
- 车损险务必保留:电池和电控系统的维修费用极高,车损险是唯一能覆盖这类风险的险种,不要为省几百元而放弃。
- 外部电网故障险按需选:如果经常使用公共快充桩,这个附加险能覆盖充电过程中因电网问题导致的车辆损坏。
日常使用中的风险控制
很多保费上涨其实与车主的驾驶习惯直接相关。新能源车扭矩释放快,起步和湿滑路面更容易发生单方事故。保持温和的加速习惯,不仅能降低出险概率,还能延长轮胎和刹车片寿命——这本身就是最实际的养车省钱方式。另外,涉及汽车改装时,尤其是改动轮毂尺寸、加装外部电器设备,务必确认是否影响保险理赔条款,否则出险时可能被拒赔。
常见问题:出险与续保的博弈
不少车主困惑:小事故到底该不该报保险?一个实用的判断标准是——维修费用低于来年保费上浮金额的,建议自费。以20万级新能源车为例,出险一次,次年保费可能上浮1500-2500元,连续影响三年。如果只是保险杠划痕修复,自费几百元反而更划算。当然,涉及电池、雷达、大灯等部件时,维修费用动辄上万,走保险依然是理性选择。
新能源车险的定价仍在动态调整中,随着维修网络成熟和驾驶数据积累,未来保费会逐步回归合理区间。眼下,车主能做的是理解规则、管理风险,把新车的持有成本控制在可预期的范围内。