新能源汽车保险费用上涨原因分析与车主应对策略解读
2026-09-27
进入2024年,不少新能源车主在续保时发现,保费不仅没有随车龄下降,反而出现了明显上浮。一位比亚迪汉EV车主在社交平台晒出保单:上年保费4800元,今年直接跳到6200元,涨幅接近30%。这不是个例。从行业数据看,新能源车险的整体赔付率长期维持在85%以上,部分车型甚至突破100%,保险公司在这块业务上普遍亏损。保费上涨的根源,藏在新能源车独特的技术结构和用车生态里。
一、为什么新能源车险比燃油车贵?
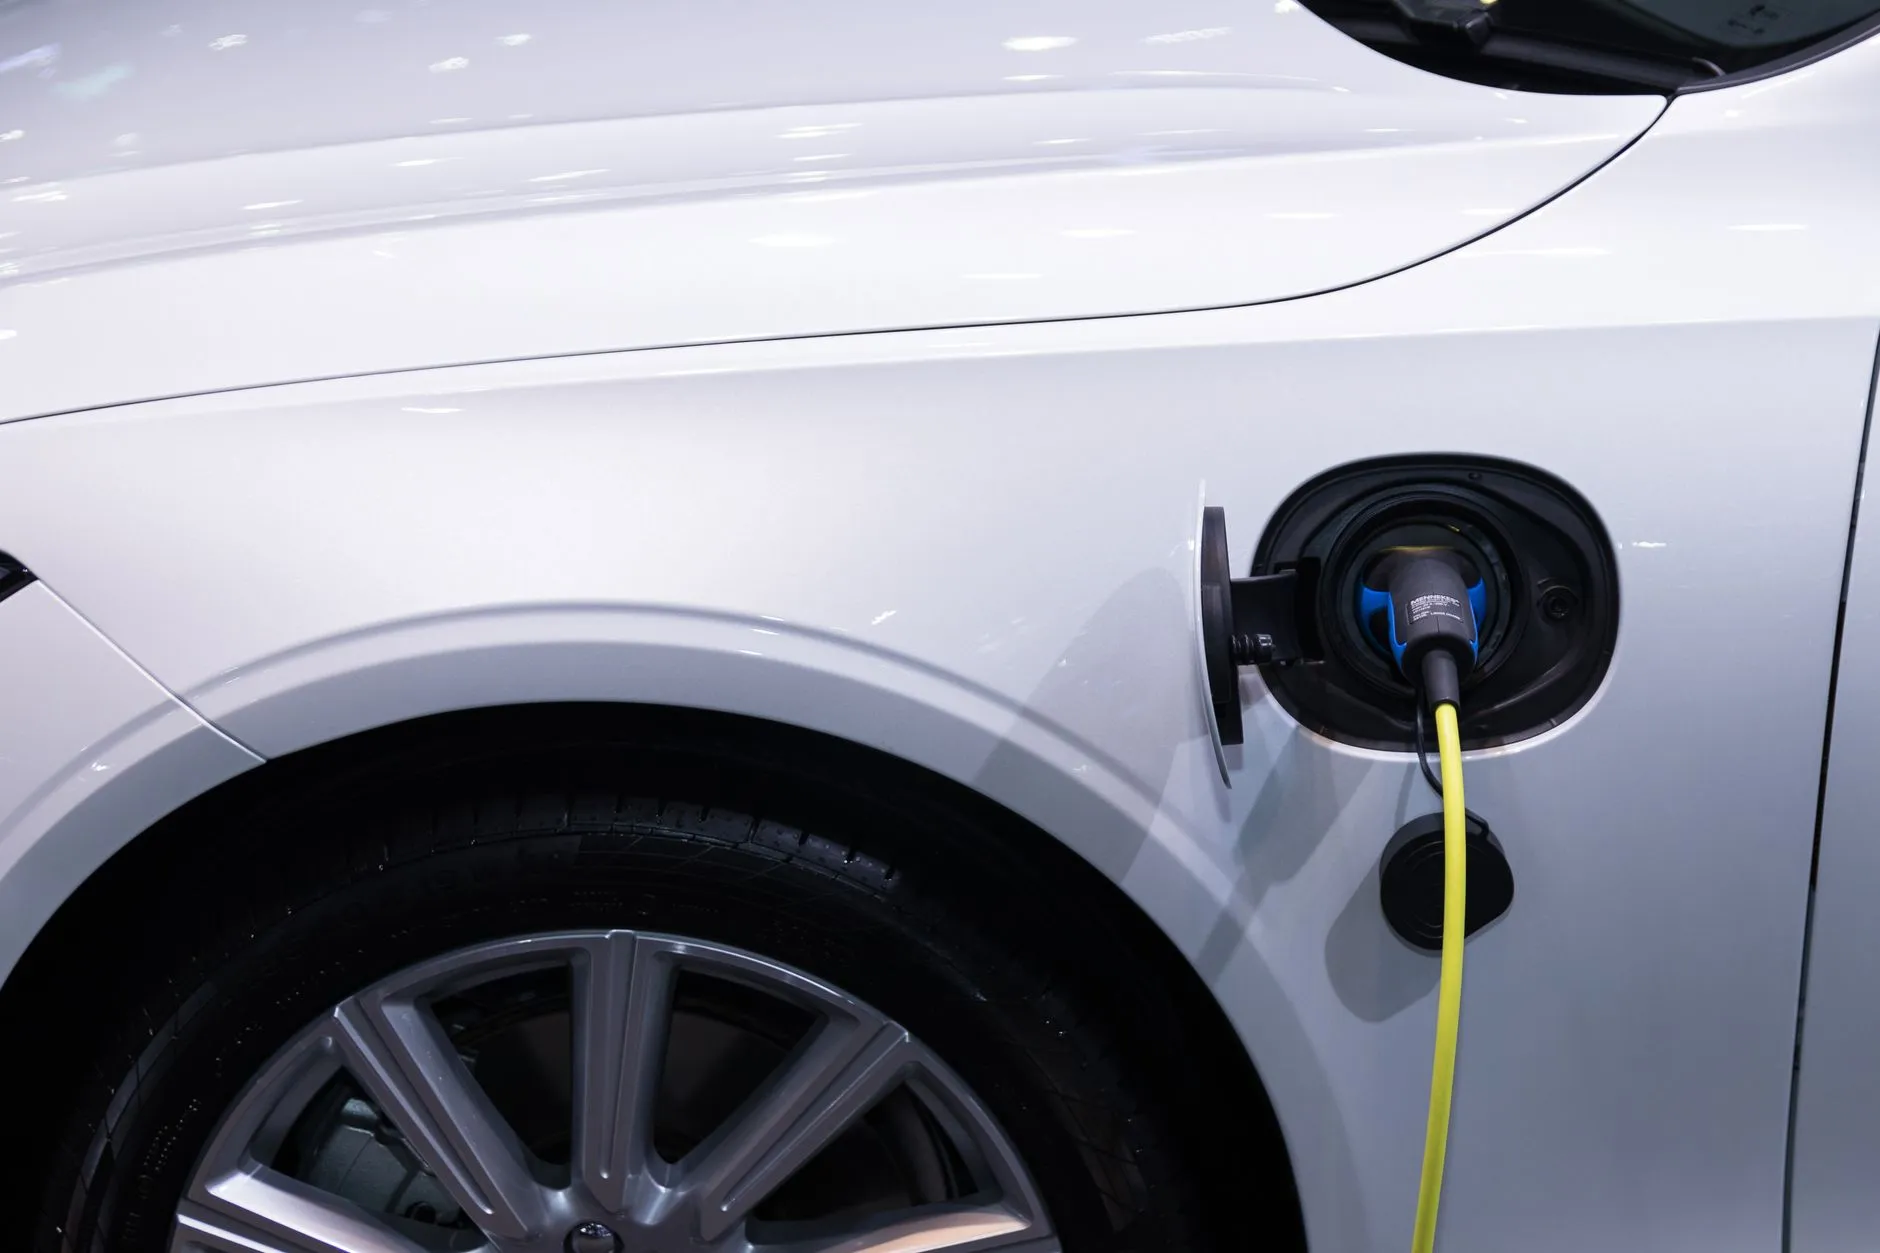
核心矛盾在于维修成本与风险概率的双重叠加。新能源车高度集成化,三电系统占整车成本40%-60%,一旦发生碰撞,电池包受损往往需要整体更换,单次维修费用动辄数万元。相比之下,燃油车的发动机和变速箱维修体系成熟,零配件供应充分,成本可控。
另一个容易被忽视的因素是一体化压铸工艺的普及。特斯拉Model Y后底板采用一体压铸后,追尾事故中原本只需更换防撞梁的场景,现在可能涉及整个后车身结构件的切割与更换。这种制造工艺提升了生产效率,却让事故维修的经济性大幅下降。保险公司面对的不是“修不修”的问题,而是“修得起修不起”的问题。
二、保费定价背后的技术逻辑
新能源车的风险画像与传统燃油车截然不同。用车知识里常被忽略的一点是:新能源车的智能驾驶辅助系统虽然降低了部分事故概率,但传感器、雷达、摄像头等精密部件的维修标定成本极高。一个前向毫米波雷达的更换加标定,费用可能超过8000元。
同时,新能源车主群体更年轻,营运车辆占比更高。网约车、租赁车在新能源销量中占据相当比例,这些车辆日均行驶里程长、出险频率高,直接拉高了整个车型池的赔付数据。保险公司在定价时,只能将这部分风险摊到所有车主身上。
- 电池风险:托底、涉水、热失控导致的全损概率高于燃油车
- 维修垄断:授权服务网点少,第三方维修缺乏原厂配件和技术参数
- 残值波动:新能源车二手贬值快,全损时赔付金额与新车购置价差距大
三、车主的可执行应对策略
面对保费上涨,被动接受不是唯一选择。从养车和用车知识的角度,有几个实操方向值得尝试。
第一,调整险种组合。车龄超过3年的新能源车,可以考虑适当降低车损险保额,但第三者责任险建议保持在200万以上。新能源车加速快、整备质量大,一旦发生人伤事故,赔偿金额远超燃油车。
第二,关注车企自营保险。比亚迪、特斯拉、蔚来等车企已布局保险业务,其定价模型能直接读取车辆工况数据,对驾驶习惯良好的车主给出更精准的折扣。部分车企保险还提供原厂维修兜底,避免第三方维修带来的质保纠纷。
第三,谨慎对待汽车改装。涉及电路、底盘、轮毂尺寸的改装,不仅影响年检,还可能导致出险后保险公司拒赔或加扣免赔率。新能源车的电子架构对电压、阻抗变化极为敏感,非官方改装的风险远高于燃油车。
从趋势看,随着新车销量中新能源占比突破50%,车险定价机制正在从“从车”向“从用”过渡。UBI(基于使用行为的保险)模式在国内逐步试点,驾驶评分高的车主有望获得实质性优惠。大车车建议各位车主,续保前多对比三家以上报价,主动询问无赔款优待系数和自主定价系数的浮动空间。保费上涨是行业阵痛,但掌握足够的信息,你依然能找到适合自己的方案。